A DRE, sigla de Demonstração do Resultado do Exercício, é o relatório contábil que mostra como a empresa chegou ao lucro ou ao prejuízo de um período. Ela parte da receita bruta de vendas e subtrai, em ordem, deduções, custos, despesas operacionais, resultado financeiro e tributos sobre o lucro até chegar ao resultado líquido.
Neste guia, você irá entender o que é DRE, como fazer e analisar linha a linha para identificar gargalos operacionais, reorganizar precificação e tomar decisões estratégicas com base em dados consolidados.
Principais destaques
- A DRE apura o resultado pelo regime de competência: a venda e o custo entram no período em que a operação aconteceu, e não no período em que o dinheiro circulou.
- Lucro na DRE não é sinônimo de dinheiro disponível. Uma empresa pode fechar o mês com lucro líquido positivo e ficar sem saldo para pagar fornecedores, porque a venda foi parcelada em 90 dias e o custo já foi pago à vista.
- A DRE contábil segue a estrutura do artigo 187 da Lei 6.404/76 e atende à contabilidade e ao fisco. A DRE gerencial reorganiza as mesmas informações por filial, produto, cliente ou centro de resultado, e não tem forma obrigatória.
- Com o ERP Sankhya, o resultado deixa de ser um relatório que chega depois do fechamento: a diretoria consulta margem bruta, operacional e líquida em qualquer dia do mês, no recorte de unidade ou de linha de produto que a decisão exigir.
O que é DRE?
A DRE (Demonstração do Resultado do Exercício) é um relatório financeiro e contábil que apura o resultado líquido de uma empresa em um período específico, confrontando receitas, custos e despesas pelo regime de competência. Ela mostra se as operações do negócio resultaram em lucro ou prejuízo, detalhando os percentuais absorvidos por impostos, produção e vendas.
Prevista no artigo 187 da Lei nº 6.404/1976, a Demonstração do Resultado do Exercício deve ser elaborada anualmente para fins legais e fiscais. No entanto, o relatório também assume papel gerencial estratégico quando atualizado mensalmente para orientar a tomada de decisão da diretoria financeira.
Diferente do extrato bancário, a DRE contabiliza o evento financeiro no momento em que a venda ocorre ou a despesa é gerada. Essa abordagem impede que prazos longos de recebimento mascarem o real desempenho da operação no período.
A DRE trabalha ao lado do fluxo de caixa e do balanço patrimonial, e confundir os três é o erro mais comum de quem começa a analisar números financeiros:
| Critério | DRE | Fluxo de caixa | Balanço patrimonial |
| Pergunta que responde | Deu lucro no período? | Tem dinheiro para pagar? | O que a empresa tem e deve hoje? |
| Regime de apuração | Competência | Caixa | Competência |
| Recorte de tempo | Período fechado | Período fechado | Data específica |
| Venda parcelada em 3x | Reconhecida quando o controle do bem é transferido ao cliente | Registrada a cada parcela recebida | Registrada em contas a receber |
| Uso mais frequente | Análise de margem e rentabilidade | Programação de pagamentos e capital de giro | Análise de endividamento e estrutura de capital |
Para que serve a DRE?
A DRE serve para mostrar como a empresa formou o resultado do período e em que ponto ele foi consumido. Ela responde onde o dinheiro da venda parou: em imposto, em custo de produção, em comissão, em despesa administrativa ou em juros de empréstimo.
A DRE é uma das demonstrações mais importantes para avaliar a performance e a saúde financeira de uma empresa, pois revela informações importantes sobre a eficiência operacional, a rentabilidade, as áreas que precisam de melhorias e a capacidade de geração de caixa do negócio. Além disso, é uma ótima aliada nas tomadas de decisões estratégicas.
Quatro usos concentram a demanda da empresa pela DRE:
- Apuração de tributos: empresas no lucro real calculam IRPJ e CSLL sobre o lucro apurado na demonstração, ajustado pelas adições e exclusões previstas na legislação. A Escrituração Contábil Fiscal entregue à Receita Federal parte desse resultado.
- Prestação de contas: sócios, conselhos, bancos e investidores leem a DRE para avaliar rentabilidade antes de aprovar crédito, distribuição de lucros ou aporte.
- Decisão de preço e mix: a margem por linha de produto sai do confronto entre receita líquida e custo do que foi vendido, e é ela que sustenta a decisão de reajustar tabela ou descontinuar um item.
- Avaliação de desempenho: com a demonstração aberta por filial ou centro de resultado, a diretoria compara unidades que operam com estruturas de custo diferentes.
Qual é a importância da DRE para a empresa?
A importância da DRE está em transformar o faturamento em explicação de resultado. Enquanto o faturamento aponta quanto a empresa vendeu, a demonstração mostra quanto disso virou lucro e quais linhas ficaram pelo caminho.
Duas empresas com a mesma receita de R$ 50 milhões podem terminar o ano com lucros muito diferentes. Só a leitura linha a linha diz qual das duas precisa negociar fornecedor e qual precisa rever o custo da estrutura comercial.
A comparação entre períodos passa pela análise vertical, que expressa cada linha como percentual da receita líquida. A série de doze meses nesse formato revela se o custo subiu, se a despesa cresceu acima da receita ou se o resultado financeiro passou a pesar, e é a base do acompanhamento mensal que a controladoria faz dentro do conjunto de demonstrações financeiras.
Um limite precisa ficar claro: a DRE mostra onde a margem caiu, e não por que ela caiu. O relatório aponta que o custo do produto vendido subiu de 62% para 66% da receita líquida. Descobrir se a causa foi reajuste de fornecedor, perda no processo produtivo, mudança de mix ou desconto comercial exige olhar a operação que alimentou aquele número.
Qual é a estrutura de uma DRE?
A estrutura de uma DRE é vertical e em cascata: cada bloco subtrai um grupo de valores do subtotal anterior, e a demonstração forma cinco resultados intermediários até o lucro líquido. A ordem segue o artigo 187 da Lei 6.404/76 e não muda de empresa para empresa.
A tabela abaixo resume a demonstração e o papel de cada etapa na composição do resultado:
| Etapa da DRE | Fórmula de Cálculo | Objetivo Gerencial |
| Receita Líquida | Receita Bruta (-) Deduções e Impostos | Medir o faturamento real que entra na empresa |
| Lucro Bruto | Receita Líquida (-) Custos de Venda (CMV/CPV) | Avaliar a margem direta dos produtos ou serviços |
| Lucro Operacional (EBIT) | Lucro Bruto (-) Despesas Operacionais | Verificar se a estrutura operacional é sustentável |
| Lucro Líquido | LAIR (-) IRPJ e CSLL | Identificar o resultado final gerado aos acionistas |
É importante distinguir custos e despesas, pois eles ocupam blocos diferentes na DRE. Custo é o gasto relacionado à produção ou aquisição do que foi vendido, podendo ser direto, como matéria-prima, ou indireto, como energia e manutenção da fábrica. Despesa é o gasto relacionado à comercialização, administração e financiamento, como comissões de vendas, aluguel do escritório e honorários contábeis.
Como fazer uma DRE passo a passo?
Para fazer uma DRE, defina o período de apuração, levante os valores de cada grupo pelo regime de competência e subtraia-os na ordem prevista no artigo 187 da Lei 6.404/76. O processo prático de construção do demonstrativo segue cinco etapas bem definidas:
- Apurar a receita bruta e aplicar as deduções: identifique as receitas reconhecidas no período pelo regime de competência, considerando quando o controle dos bens é transferido ao cliente ou os serviços são prestados. Subtraia os tributos incidentes sobre vendas, devoluções e descontos incondicionais.
- Deduzir os custos do que foi vendido: subtraia o Custo das Mercadorias Vendidas (CMV), o Custo dos Produtos Vendidos (CPV) ou o Custo dos Serviços Prestados (CSP), incluindo custos diretos e indiretos apropriados, para obter o lucro bruto.
- Subtrair as despesas operacionais: deduza os gastos de vendas e administração incorridos no período, como salários administrativos, marketing, comissões, aluguel e energia do escritório. Não confunda despesas operacionais com custos de produção, mesmo quando estes forem fixos.
- Incorporar o resultado financeiro: some receitas de aplicações e subtraia juros, multas e despesas bancárias do período para chegar ao Lucro Antes dos Tributos (LAIR).
- Calcular impostos sobre o lucro e fechar o resultado: aplique as alíquotas de IRPJ e CSLL devidas para apurar o Lucro Líquido ou Prejuízo Líquido do Exercício.
Um cuidado antes de considerar a DRE pronta: confira se cada conta do plano de contas está no bloco certo. Frete sobre vendas classificado como custo, comissão lançada dentro do CPV ou pró-labore misturado à folha de produção mudam a margem bruta sem mudar o lucro líquido, e a análise sai errada em todas as linhas intermediárias.
Exemplo de DRE: veja um modelo preenchido
O modelo de DRE abaixo traz a apuração mensal de uma indústria de médio porte, com a coluna de origem indicando de onde cada valor foi extraído. Os números são ilustrativos e servem para acompanhar a mecânica do cálculo.
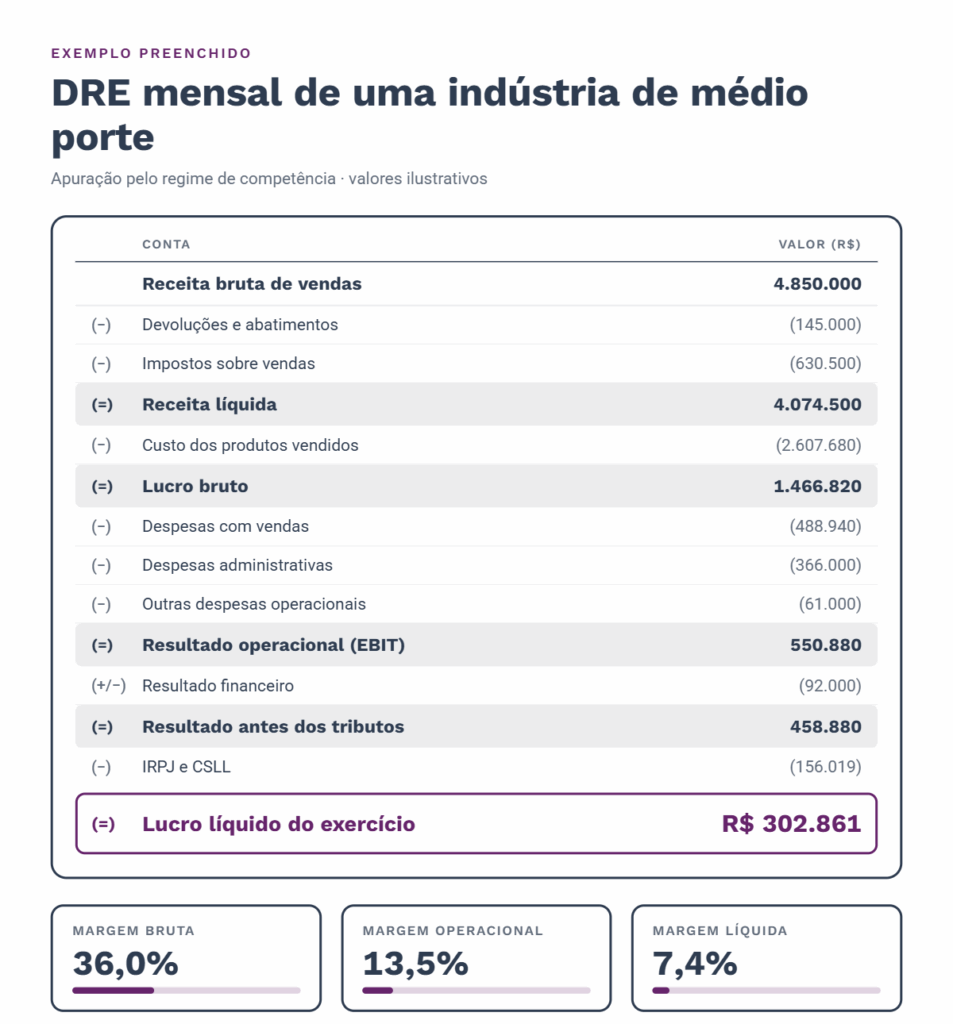
As três margens saem direto dessa tabela: margem bruta de 36,0%, margem operacional de 13,5% e margem líquida de aproximadamente 7,5%, todas calculadas sobre a receita líquida de R$ 4.074.500.
O CPV consome 64,0% da receita líquida. Dos 36,0 pontos percentuais restantes de margem bruta, 28,6 são consumidos por despesas, resultado financeiro e tributos. Assim, o custo fabril continua sendo a maior parcela do faturamento líquido comprometida no exemplo.
A alavancagem operacional aparece no mesmo exemplo. Considerando, para esta simulação, receita 10% menor, CPV e despesas com vendas variando na mesma proporção e demais despesas operacionais fixas, o resultado operacional cai aproximadamente 17,8%, de R$ 550.880 para R$ 453.092.
Como analisar uma DRE?
Analisar uma DRE significa percorrer as linhas de cima para baixo comparando cada uma com a receita líquida e com o mesmo período do ano anterior. A análise de DRE que a controladoria faz todo mês tem seis paradas, e cada uma responde a uma pergunta diferente.
Analise a evolução das receitas
Compare a receita líquida do período com o mesmo mês do ano anterior e com o acumulado do ano. Crescimento de receita bruta sem crescimento equivalente de receita líquida indica que devoluções ou descontos incondicionais aumentaram, e vale abrir o número por linha de produto e por canal antes de comemorar o faturamento.
Avalie a margem bruta
Divida o lucro bruto pela receita líquida e acompanhe a série mensal. Uma margem bruta que recua de 36% para 33% em três meses aponta para reajuste de fornecedor, mudança de mix a favor de itens menos rentáveis, perda no processo produtivo ou desconto comercial concedido fora da política de preços.
Acompanhe custos e despesas
Expresse cada grupo de despesa como percentual da receita líquida e compare os períodos. As despesas com vendas, por exemplo, costumam variar junto com o faturamento, porque carregam comissão e frete; enquanto as despesas administrativas tendem a ser fixas. Quando a linha administrativa cresce em percentual, a estrutura está aumentando mais rápido que a receita.
Observe o resultado operacional
O EBIT (LAJIR) é o resultado antes de juros e tributos. Já o EBITDA (LAJIDA) acrescenta de volta a depreciação e a amortização ao EBIT, portanto não são indicadores equivalentes.
A margem operacional permite comparar a eficiência das unidades, desde que os critérios contábeis sejam consistentes. Se uma filial tem margem de 9% e outra de 15%, vale investigar diferenças de custo, preço, mix de produtos e estrutura.
Avalie o lucro líquido
O lucro líquido mostra o que sobra depois de tudo, incluindo o custo do dinheiro. Quando o resultado operacional cresce e o lucro líquido encolhe, a causa está no resultado financeiro: a empresa está financiando a operação com capital caro, antecipando recebíveis ou pagando juros sobre capital de giro.
Compare períodos e orçamento
Coloque realizado e orçado lado a lado, linha a linha, e trabalhe os desvios em valor e em percentual. Um desvio de R$ 80 mil na despesa administrativa pesa diferente de um desvio de R$ 80 mil no CPV, porque o segundo se repete a cada nova venda. Essa comparação é a parte da gestão financeira que transforma o relatório em decisão.
Quais indicadores podem ser analisados a partir da DRE?
A DRE alimenta seis indicadores de rentabilidade e eficiência que a controladoria acompanha todo mês:
- Margem bruta: percentual do Lucro Bruto em relação à Receita Líquida, calculada por (Lucro Bruto / Receita Líquida) X 100.
- Margem operacional: percentual do resultado operacional frente à Receita Líquida, indicando a eficiência de processos.
- Margem líquida: percentual final de Lucro Líquido gerado para cada real faturado na Receita Líquida.
- Evolução de receitas: variação percentual da Receita Bruta entre períodos consecutivos.
- Participação de custos: proporção que o CMV ou CPV representa sobre a Receita Líquida total.
- Despesas sobre receita: impacto percentual das despesas operacionais frente ao faturamento líquido.
Qual a diferença entre DRE contábil e DRE gerencial?
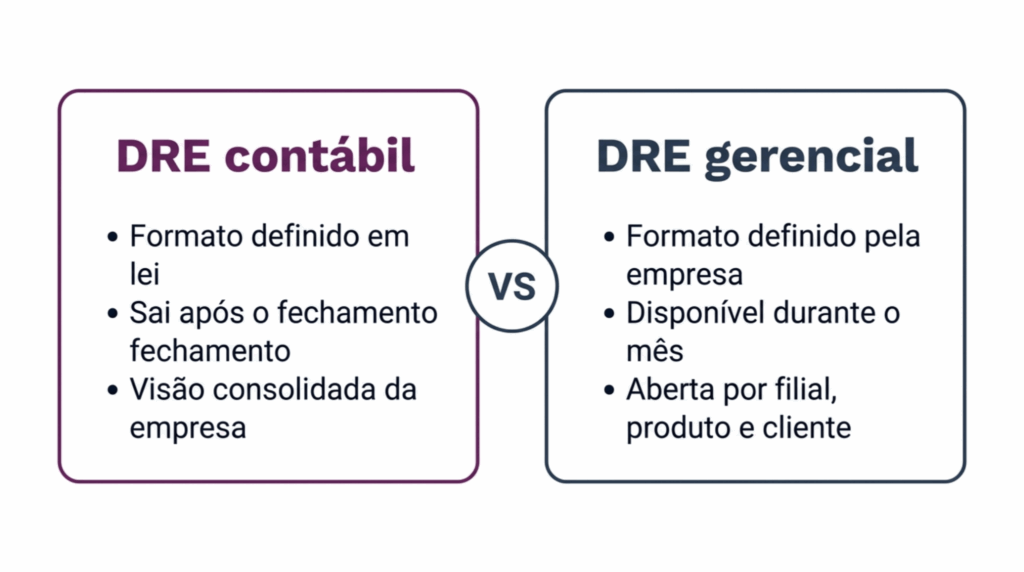
A diferença entre DRE contábil e DRE gerencial está na finalidade e na liberdade de formato. A contábil segue a estrutura obrigatória da Lei 6.404/76, atende ao fisco, aos auditores e aos sócios, e sai depois do fechamento. A gerencial reorganiza os mesmos lançamentos no recorte que a diretoria precisa para decidir, e circula antes do fechamento oficial.
Por exemplo: uma DRE gerencial aberta por centro de resultado mostra que a filial do Sul opera com margem operacional de 15% enquanto a do Nordeste fica em 8%, e que a diferença vem do frete sobre vendas. A versão contábil consolidada apresentaria só a média das duas, e a diretoria decidiria sobre um número que nenhuma das filiais tem.
As duas versões precisam partir dos mesmos lançamentos. Quando a DRE gerencial nasce de uma planilha alimentada à parte, com critérios próprios de rateio que ninguém documentou, ela deixa de conversar com a DRE contábil e a reunião de resultado vira discussão sobre qual número está certo.
Como automatizar a DRE com um ERP?
Um ERP facilita a elaboração da DRE ao integrar os registros operacionais e contábeis e aplicar as regras de reconhecimento pelo regime de competência. A receita é reconhecida quando o controle do bem passa ao cliente ou o serviço é prestado, conforme o caso.
O encerramento da ordem de produção leva os custos de fabricação ao estoque, enquanto o CPV é reconhecido quando os produtos vendidos são baixados desse estoque. As despesas são reconhecidas quando incorridas, independentemente da data de pagamento.
O fechamento deixa de depender de exportação e consolidação manual, cada valor mantém rastreabilidade até o documento que o originou, e a versão gerencial nasce do mesmo lançamento que alimenta a contábil, com o filtro de filial, produto ou centro de resultado aplicado no momento da consulta.
Como o ERP facilita a gestão do DRE?
No ERP Sankhya, o DRE é alimentado pela movimentação contábil, integrada aos módulos Fiscal, Financeiro, Compras e Imobilizado. Após configurar a estrutura do demonstrativo e mapear as contas contábeis, é possível processar os dados e consultar os resultados.
Por meio das funcionalidades disponíveis, a empresa pode:
- Visualizar resultados consolidados, mensais ou por empresa.
- Comparar o realizado com o orçamento e o ano anterior.
- Acompanhar indicadores como receitas, custos, despesas e margens.
- Expandir os demonstrativos para consultar a origem dos valores.
Assim, o Sankhya oferece mais visibilidade sobre o desempenho financeiro e suporte para decisões gerenciais e obrigações contábeis, como a ECD.
A Volga, indústria de equipamentos de infraestrutura elétrica e automação industrial, mantinha engenharia, suprimentos, produção, financeiro e fiscal em bases separadas. O fechamento contábil dependia de juntar essas bases à mão e escorregava para o mês seguinte. Depois de integrar a operação no ERP Sankhya, a empresa passou a fechar a contabilidade em 3 dias.
Fale com um consultor Sankhya e entenda como sua empresa também pode fazer o fechamento contábil em dias, e não em semanas.
Marcus Mesquita
Marcus Mesquita é Product Manager na Sankhya,
responsável por soluções de contabilidade,
fiscal e controladoria do ERP. Com formação
em Design e em Tecnologia para Negócios,
construiu sua trajetória em planejamento
financeiro e gestão de produtos em empresas
como Magazine Luiza, Luizalabs, Avianca
e Citibank.


