Custos industriais são os valores consumidos para fabricar produtos, desde a matéria-prima até os recursos usados no chão de fábrica. Conhecer esses valores permite calcular quanto cada item realmente custa, formar preços, analisar margens e decidir quais produtos devem permanecer no mix.
O tema ganha peso diante da dimensão financeira das operações industriais. Segundo a Pesquisa Industrial Anual de 2024, do IBGE, os custos das operações industriais brasileiras chegaram a R$ 3,64 trilhões. Desse total, aproximadamente R$ 3,16 trilhões corresponderam ao consumo de matérias-primas, materiais auxiliares e componentes.
Mesmo com esse volume, muitas empresas ainda calculam o custo fabril em planilhas, usam rateios pouco precisos ou descobrem desvios somente no fechamento contábil. O resultado pode aparecer na forma de preços inadequados, estoques valorizados incorretamente e produtos que parecem rentáveis, mas consomem margem.
O que são custos industriais?
Custos industriais são os gastos relacionados à transformação de matérias-primas em produtos acabados. Eles incluem materiais consumidos, mão de obra empregada na fabricação, uso de máquinas, energia, manutenção, depreciação e demais recursos necessários à produção.
Um gasto passa a ser tratado como custo quando está associado à fabricação. A energia usada por uma máquina, por exemplo, integra o custo industrial. Já a energia consumida pelo escritório administrativo tende a ser classificada como despesa.
Essa distinção depende da finalidade do recurso e da forma como a empresa organiza sua contabilidade industrial. O mesmo tipo de gasto pode receber classificações diferentes conforme o local de consumo e o método de apropriação.
Também é necessário diferenciar outros conceitos:
- Gasto: aquisição de um bem ou serviço, independentemente de seu uso imediato.
- Custo: gasto consumido na fabricação de produtos.
- Despesa: gasto ligado à administração, às vendas ou a outras atividades fora da produção.
- Investimento: aplicação em um ativo que será utilizado por mais de um período, como uma máquina.
- Perda: consumo involuntário ou acima do nível previsto, como matéria-prima descartada após uma falha.
Uma máquina industrial é um investimento no momento da compra. À medida que é utilizada, sua depreciação pode compor o custo dos produtos fabricados.
Quais são os principais tipos de custos industriais?
As classificações ajudam a entender como o custo se comporta e como deve ser atribuído aos produtos. Um mesmo item pode ser classificado segundo critérios diferentes, sem que exista contradição.
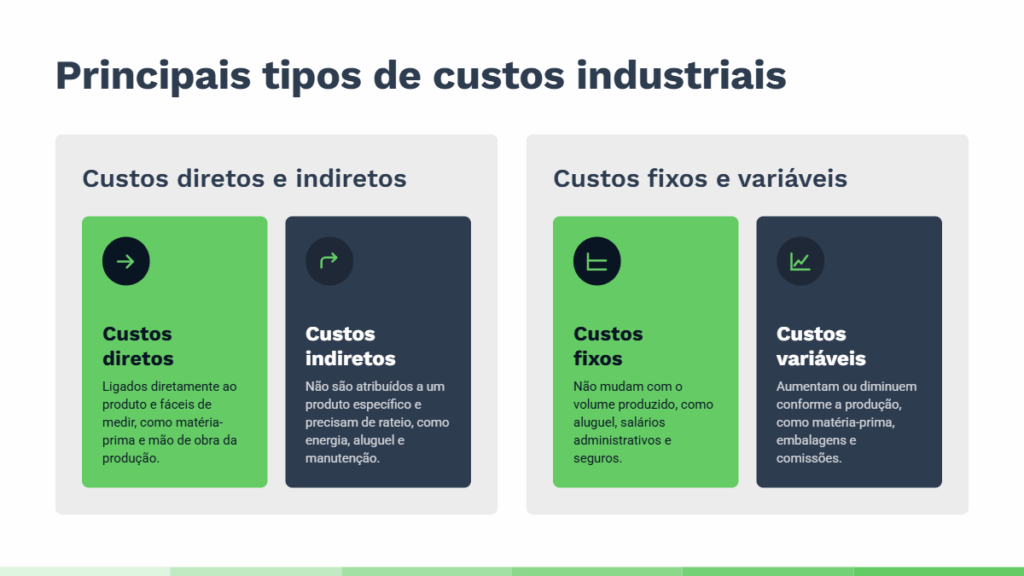
Custos diretos e indiretos
Custos diretos são aqueles que podem ser associados a um produto, lote ou ordem de produção de forma mensurável. Matéria-prima, componentes e horas de trabalho registradas em uma ordem são exemplos frequentes.
Custos indiretos de fabricação são necessários para produzir, mas não podem ser atribuídos diretamente a cada unidade de maneira simples ou economicamente viável. Supervisão da fábrica, limpeza industrial, lubrificantes e parte do consumo de energia podem entrar nessa categoria.
A classificação depende do controle disponível. A energia pode ser indireta quando existe apenas uma conta geral, mas pode se tornar direta quando há medidores capazes de registrar o consumo de cada máquina ou linha.
Custos fixos e variáveis
Custos fixos não se alteram imediatamente quando o volume produzido aumenta ou diminui dentro de uma faixa de capacidade. Aluguel do galpão, seguros e parte da depreciação são exemplos.
Custos variáveis acompanham o volume de produção. Quanto mais unidades são fabricadas, maior tende a ser o consumo de matérias-primas, embalagens e determinados insumos.
Um custo fixo não é necessariamente indireto. A depreciação de uma máquina dedicada exclusivamente a um produto pode ser apropriada diretamente a ele. Da mesma forma, um custo variável pode ser indireto, como um material auxiliar consumido por várias linhas sem medição individual.
Custo padrão e custo real
O custo padrão representa quanto a empresa espera gastar para fabricar uma unidade, considerando ficha técnica, consumo previsto, tempos de operação e valores de referência. Ele ajuda no orçamento, na formação de preços e no planejamento.
O custo real mostra quanto foi efetivamente consumido. Ele considera materiais retirados, horas trabalhadas, recursos utilizados, perdas, retrabalho e custos indiretos apropriados à produção.
A diferença entre os dois revela desvios. Se uma unidade tinha custo padrão de R$ 80,00 e custou R$ 87,00, a análise deve identificar se os R$ 7,00 adicionais vieram de maior consumo de material, variação de preço, produtividade menor ou aumento do refugo.
O que compõe o custo de produção industrial?
A composição muda conforme o processo produtivo, o produto e o método de custeio adotado. Ainda assim, alguns componentes aparecem na maior parte das indústrias.
- Matérias-primas, componentes e materiais auxiliares.
- Mão de obra diretamente aplicada à fabricação.
- Encargos relacionados à mão de obra produtiva.
- Consumo de máquinas e equipamentos.
- Energia elétrica, combustíveis e utilidades.
- Manutenção preventiva e corretiva.
- Depreciação dos ativos produtivos.
- Perdas de materiais, refugo e retrabalho.
- Custos decorrentes de paradas e ociosidade.
- Supervisão, qualidade e apoio à produção.
- Outros custos indiretos de fabricação.
O registro desses componentes começa nas ordens de produção. Elas documentam quanto deveria ser produzido, quais materiais seriam usados e quais operações deveriam ser executadas.
Durante a execução, os apontamentos mostram o consumo real. A integração entre ordens, estoque e gestão de produção permite comparar o planejamento com o que ocorreu na fábrica.
Como calcular os custos industriais?
Uma fórmula básica reúne os principais grupos de custos:
Custo de produção = materiais diretos + mão de obra direta + custos indiretos de fabricação
Considere uma indústria que produziu 1.000 unidades durante o mês. Foram consumidos R$ 45.000,00 em materiais diretos, R$ 20.000,00 em mão de obra direta e R$ 15.000,00 em custos indiretos.
O custo total de produção foi:
R$ 45.000,00 + R$ 20.000,00 + R$ 15.000,00 = R$ 80.000,00
O custo unitário foi:
R$ 80.000,00 ÷ 1.000 unidades = R$ 80,00 por unidade
O cálculo parece simples, mas sua confiabilidade depende da qualidade dos registros. Se a produção gerou 80 unidades refugadas e esse consumo não foi incorporado ao custo, a empresa pode calcular o valor por uma quantidade que não estará disponível para venda.
Também é preciso considerar estoques em processo. Materiais e operações consumidos em itens ainda não concluídos devem permanecer associados à produção em andamento, sem serem transferidos integralmente aos produtos acabados.
Como funciona o rateio de custos indiretos?
O rateio distribui custos indiretos entre produtos, linhas, centros de custo ou ordens de produção. Como não existe uma ligação direta com cada unidade, a empresa escolhe uma base que represente o consumo do recurso.
Entre as bases possíveis estão:
- Horas de mão de obra.
- Horas de funcionamento das máquinas.
- Quantidade produzida.
- Área ocupada.
- Consumo estimado de energia.
- Número de operações realizadas.
- Custo de materiais diretos.
A base precisa ter relação com o fator que gera o custo. Ratear manutenção apenas pelo número de unidades pode distorcer a apuração quando um produto usa equipamentos por duas horas e outro permanece dez horas na linha.
O mesmo cuidado vale para a ociosidade. Se uma fábrica opera abaixo da capacidade, distribuir toda a estrutura fixa entre poucas unidades eleva o custo unitário. Esse efeito deve ser identificado separadamente para evitar que a ineficiência seja incorporada ao custo padrão sem análise.
Por que o controle inadequado dos custos reduz a margem?
Quando o custo de produção está incompleto, a precificação pode se apoiar em estimativas ou apenas nos preços praticados pelo mercado. A empresa vende sem saber se a receita cobre materiais, mão de obra, perdas e estrutura produtiva.
Produtos deficitários também podem permanecer no portfólio porque custos indiretos, refugo na indústria ou retrabalho não foram apropriados corretamente. O faturamento cresce, mas a margem fica abaixo do esperado.
Outro problema está no estoque. Como o custo dos produtos acabados influencia a valorização dos estoques e o custo dos produtos vendidos, erros de apuração afetam tanto os resultados contábeis quanto as análises gerenciais.
Esperar o fechamento mensal também limita a capacidade de reação. O desvio precisa ser localizado durante a execução, enquanto ainda é possível corrigir o consumo de materiais, a programação da produção, os parâmetros do processo ou a manutenção dos equipamentos.
Quais indicadores de custos industriais acompanhar?
Os indicadores devem mostrar onde o custo se forma e por que ele varia. A seleção depende do processo produtivo, mas algumas métricas atendem a diferentes segmentos.
- Custo unitário de produção: custo total dividido pela quantidade efetivamente produzida.
- Custo real versus custo padrão: diferença absoluta ou percentual entre o valor planejado e o realizado.
- Custo de matéria-prima por unidade: consumo financeiro de materiais por unidade fabricada.
- Custo de mão de obra: valor das horas aplicadas na produção.
- Custo por hora-máquina: custo de uso do equipamento durante determinado período.
- Percentual de perdas e refugo: quantidade perdida em relação ao volume produzido.
- Custo de retrabalho: materiais, horas e recursos consumidos para corrigir produtos.
- Margem por produto: receita líquida menos os custos e despesas associados.
- Rentabilidade por ordem de produção: resultado financeiro obtido em cada ordem.
- Variação de custos: mudança do custo entre períodos, lotes ou fornecedores.
Esses indicadores devem ser analisados em conjunto com dados operacionais. Informações sobre disponibilidade, desempenho e qualidade dos equipamentos ajudam a explicar variações no custo por unidade. Por isso, o acompanhamento dos indicadores de produção complementa a análise financeira.
Como controlar e reduzir os custos industriais?
O controle começa pelo registro do consumo real. Fichas técnicas atualizadas, ordens de produção completas e apontamentos de materiais, mão de obra, máquinas, paradas e perdas formam a base da apuração.
A empresa também precisa comparar custo padrão e real com frequência. Um desvio isolado pode decorrer de uma ocorrência específica. Um desvio recorrente pode indicar ficha técnica desatualizada, processo instável, produtividade abaixo do previsto ou critério de rateio inadequado.
Para controlar os custos, é necessário:
- Atualizar estruturas de produtos, roteiros e tempos de produção.
- Registrar materiais e recursos consumidos por ordem.
- Separar perdas normais de ocorrências fora do padrão.
- Definir bases de rateio relacionadas ao consumo dos recursos.
- Integrar compras, estoque, PCP, produção e contabilidade.
- Acompanhar desvios antes do fechamento de mês.
- Revisar produtos, processos e fornecedores com base nos dados.
Reduzir custos não significa cortar manutenção, qualidade ou treinamento sem avaliar as consequências. A economia obtida no curto prazo pode resultar em paradas, defeitos, devoluções ou maior consumo de materiais.
A prioridade deve ser eliminar desperdícios, corrigir desvios e usar melhor a capacidade instalada. O planejamento e controle da produção ajuda a reduzir trocas desnecessárias, falta de materiais, estoques excessivos e ociosidade.
Erros comuns na gestão de custos industriais
Alguns erros permanecem ocultos porque os números fecham contabilmente, embora não representem o consumo de cada produto.
Os mais frequentes são:
- Usar consumo teórico sem comparar com o consumo real.
- Não registrar refugo e retrabalho nas ordens.
- Distribuir custos indiretos igualmente entre produtos diferentes.
- Ignorar paradas, ociosidade e baixa produtividade.
- Atualizar fichas técnicas somente após grandes mudanças.
- Manter planilhas paralelas sem conciliação com o estoque.
- Misturar custos industriais e despesas administrativas.
- Avaliar rentabilidade apenas pela margem bruta média.
- Corrigir diferenças somente no fechamento mensal.
A revisão periódica dos critérios de apropriação evita que produtos mais simples absorvam custos gerados por linhas complexas ou que itens com alto consumo de recursos pareçam mais rentáveis do que realmente são.
Como um ERP ajuda na gestão dos custos industriais?
Um ERP integra os registros que formam o custo industrial. Materiais baixados do estoque, compras, horas de produção, ordens, recursos utilizados, perdas e lançamentos contábeis passam a compartilhar a mesma base.
O ERP Sankhya permite controlar custos por produto e ordem de produção, apropriar materiais consumidos, registrar recursos produtivos, ratear custos indiretos e comparar valores previstos e realizados.
No EIP Sankhya, esses dados podem ser relacionados ao PCP, MRP, estoque, compras, financeiro, contabilidade, OEE, BIA e Analytics AI. A indústria consegue analisar preço, margem e rentabilidade sem depender de consolidações manuais entre áreas.
A Telas São Jorge, fabricante de telas e peneiras industriais, integrou áreas como produção, estoque, vendas, financeiro e logística com o sistema Sankhya. Segundo o relato da empresa, a mudança contribuiu para um aumento de 30% na produção e ampliou o acesso dos gestores aos dados operacionais.
O caso mostra como a integração entre processos pode apoiar a análise de produtividade e custos.
Checklist para controlar custos industriais
Antes de confiar no custo por produto, verifique se a empresa:
- Mantém fichas técnicas e roteiros atualizados.
- Registra materiais consumidos por ordem.
- Aponta mão de obra e hora-máquina.
- Identifica refugo, retrabalho e perdas.
- Mede paradas e capacidade ociosa.
- Separa custos diretos e indiretos.
- Define critérios documentados de rateio.
- Compara custo padrão e custo real.
- Concilia produção, estoque e contabilidade.
- Analisa margem por produto, lote ou ordem.
- Investiga desvios antes do fechamento mensal.
Conheça o custo real de cada produto
Controlar custos industriais exige dados consistentes desde a compra dos materiais até a contabilização do produto acabado. Quando produção, estoque, financeiro e contabilidade trabalham com informações diferentes, os desvios aparecem tarde e a margem fica exposta.
Conheça o EIP Sankhya e veja como integrar ordens de produção, materiais, recursos, custos indiretos, estoques e indicadores para calcular a rentabilidade de cada produto com maior precisão.


