Última atualização: agosto de 2026.
O CFOP, sigla de Código Fiscal de Operações e Prestações, é o código de quatro dígitos que identifica a natureza de cada operação com mercadorias e de cada prestação de serviço de transporte e comunicação.
O CFOP é decidido item a item, em toda nota que sai e em toda nota que entra. Quando essa decisão depende de memória, de uma planilha antiga ou do código que o colega usou num pedido parecido, o resultado muda conforme quem está operando. O que resolve é um critério que funcione em qualquer operação, e não uma lista para decorar.
Neste guia, você vai entender como ler os quatro dígitos do código CFOP, como separar entrada de saída, quais são os códigos mais usados, como escolher o correto em cada operação e onde consultar a tabela CFOP oficial.
Principais destaques
- Códigos iniciados em 1, 2 e 3 registram entradas; iniciados em 5, 6 e 7 registram saídas. A mesma venda dentro do estado sai como 5.102 no fornecedor e entra como 1.102 no comprador.
- O CFOP sozinho não determina a tributação. Alíquota, base de cálculo e tratamento do ICMS dependem do produto, do regime do emitente, do perfil do destinatário e da legislação estadual.
- Com o Sankhya Tax, a inteligência tributária nativa do ERP Sankhya, as regras de CFOP ficam amarradas ao cadastro de produto, ao tipo de operação e ao destino, e a conferência dos documentos fiscais deixa de depender de checagem item a item em planilha.
Aviso: conteúdo informativo, que não substitui a análise do responsável fiscal ou contábil. A classificação correta depende da operação real, do regime tributário e da legislação do estado envolvido.
O que é CFOP?
O CFOP é um código numérico obrigatório em todos os documentos fiscais no Brasil. Ele foi instituído pelo Convênio S/N de 1970 do CONFAZ para padronizar a escrituração fiscal em âmbito nacional.
As Secretarias de Fazenda estaduais utilizam essa codificação para monitorar a circulação de mercadorias. O código aparece em notas fiscais eletrônicas, conhecimentos de transporte e livros fiscais obrigatórios.
Para que serve o CFOP?
O CFOP serve para dizer ao fisco o que aconteceu na operação, e essa informação comanda a escrituração e a apuração do documento fiscal. Ele cumpre quatro funções:
- Classificação da operação: separa venda de remessa, compra de devolução, transferência de bonificação.
- Direção do lançamento: define se o documento entra no livro de entradas ou de saídas, e se gera crédito ou débito de ICMS e IPI.
- Alimentação do SPED: os arquivos totalizam valores por CFOP, então a classificação errada distorce o arquivo inteiro.
- Base do cruzamento fiscal: o fisco compara o CFOP do emitente com o do destinatário, e a divergência entra na malha.
Como funciona o código CFOP?
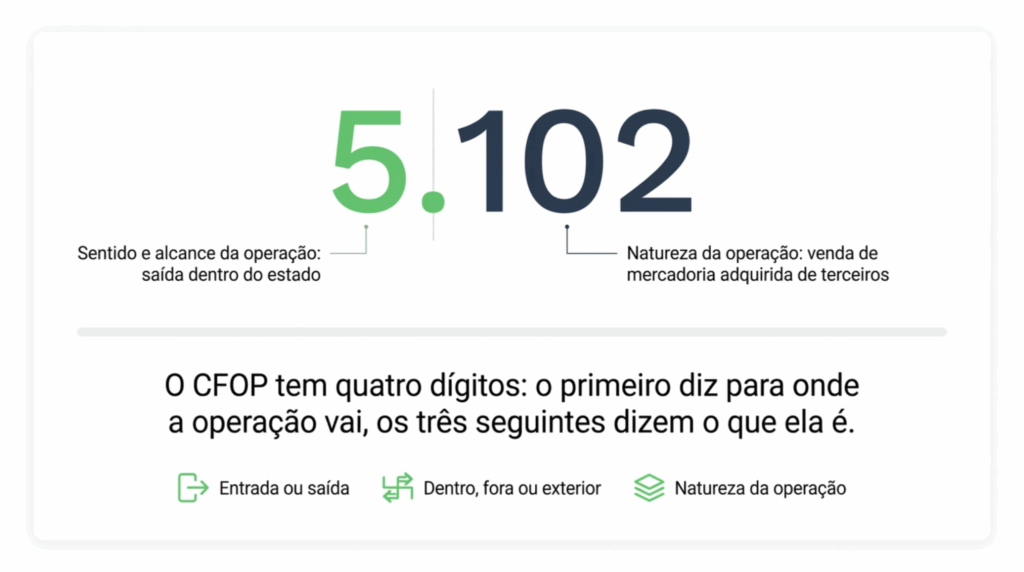
O código possui exatamente quatro dígitos e cada posição possui um significado específico. O primeiro dígito define a direção da operação e a abrangência geográfica, enquanto os três dígitos seguintes detalham a finalidade exata da transação.
A estrutura numérica obedece a uma lógica rígida estabelecida pelo CONFAZ. Conforme orientações oficiais da Receita Federal e do Portal da Nota Fiscal Eletrônica, a leitura correta evita distorções na escrituração contábil.
Qual a diferença entre CFOP de entrada e de saída?
Os códigos de entrada indicam mercadorias ou serviços que ingressam no estabelecimento da empresa. Isso abrange compras de matérias-primas, aquisição de ativos, retorno de mercadorias remetidas para conserto e recebimento de devoluções de clientes.
Os códigos de saída indicam operações em que a empresa envia mercadorias ou presta serviços para terceiros. Exemplos comuns englobam vendas de produção própria, revenda de mercadorias, remessas para demonstração e transferências entre filiais.
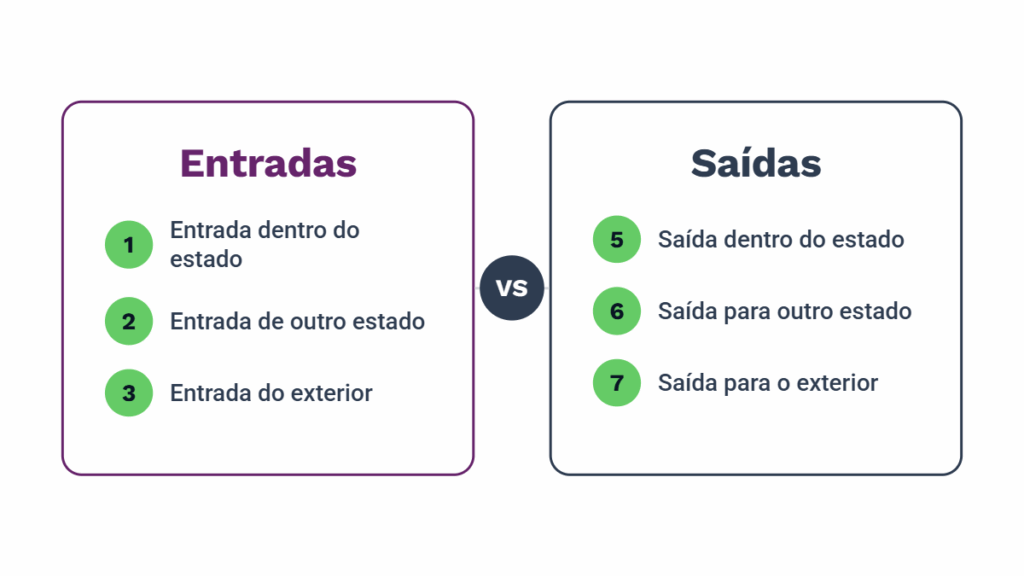
A divisão geográfica também define a tributação aplicável. As operações iniciadas com os números 1 e 5 ocorrem integralmente dentro do mesmo estado, enquanto os números 2 e 6 envolvem transações interestaduais.
| Alcance da operação | CFOP entrada | CFOP saída | Exemplo |
| Dentro do mesmo estado | 1.xxx | 5.xxx | Compra e venda entre empresas da mesma UF |
| Entre estados diferentes | 2.xxx | 6.xxx | Compra e venda entre UFs distintas |
| Com o exterior | 3.xxx | 7.xxx | Importação e exportação de mercadoria |
Como saber qual CFOP usar?
Para saber qual CFOP usar, descreva a operação em cinco perguntas antes de olhar a tabela: quem escritura o documento, de onde para onde a mercadoria vai, o que aconteceu de fato, para que o item será usado e qual o enquadramento fiscal das partes. O código é a consequência dessas respostas, não o ponto de partida.
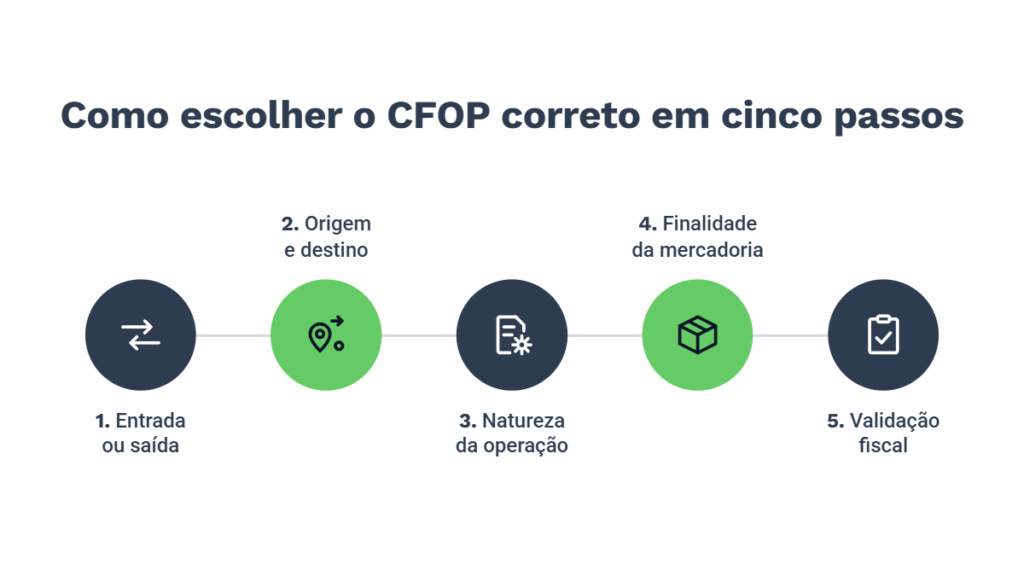
1. Identifique se é entrada ou saída
O primeiro passo antes de escolher o CFOP é determinar se a mercadoria está entrando no estoque ou saindo do estabelecimento comercial. Essa definição elimina imediatamente metade das opções numéricas disponíveis na tabela oficial.
2. Verifique origem e destino da operação
Compare a UF do estabelecimento emitente com a do destinatário: mesmo estado usa prefixo 1 ou 5, interestadual usa 2 ou 6, exterior usa 3 ou 7. O que define o prefixo é o estado do estabelecimento, não o da matriz nem o de cobrança. Por exemplo: uma indústria de São Paulo que fatura pela filial catarinense para clientes de Santa Catarina faz operação interna.
3. Identifique a natureza da operação
Descreva o que aconteceu antes de procurar o nome na tabela: venda, compra, devolução, transferência, remessa para conserto, remessa para industrialização, bonificação, amostra grátis, simples faturamento. Na compra e na venda, uma segunda pergunta se encadeia: o próprio estabelecimento fabricou a mercadoria ou ela veio de terceiros? Essa resposta separa o 5.101 do 5.102.
4. Verifique a finalidade da mercadoria
O destino que a empresa dará ao item recebido ou enviado altera o código aplicável. Mercadorias destinadas à revenda utilizam códigos diferentes de insumos aplicados na produção industrial ou de bens para uso e consumo.
5. Valide a classificação fiscal
Antes de liberar o código, confirme o regime tributário das partes, o enquadramento do produto e a existência de substituição tributária, isenção, suspensão ou diferimento. Um item sujeito a ST na condição de substituído sai com 5.405 em vez de 5.102, mesmo sendo revenda dentro do estado.
Essa validação é do responsável fiscal ou contábil, e não de um sistema: a regra depende da legislação do estado de origem, da do estado de destino e do convênio vigente para aquele produto. A consulta CFOP deve ser feita na tabela oficial do CONFAZ, única versão atualizada por Ajuste SINIEF.
Quais são os CFOPs mais utilizados?
Os CFOPs mais utilizados se concentram em três blocos: compra e venda de mercadorias, devoluções e operações com substituição tributária. A tabela a seguir reúne os códigos de maior circulação, com o par interno e interestadual lado a lado.
| Operação | Dentro do estado | Fora do estado |
| Compra para revenda | 1.102 | 2.102 |
| Compra para industrialização | 1.101 | 2.101 |
| Venda de mercadoria de terceiros | 5.102 | 6.102 |
| Venda de produção própria | 5.101 | 6.101 |
| Devolução de venda de mercadoria de terceiros | 1.202 | 2.202 |
| Devolução de compra para revenda | 5.202 | 6.202 |
| Venda de mercadoria com ST, como substituído | 5.405 | 6.404 |
| Transferência de mercadoria de terceiros | 5.152 | 6.152 |
| Remessa em bonificação, doação ou brinde | 5.910 | 6.910 |
| Outra saída não especificada | 5.949 | 6.949 |
O que é CFOP 5102?
O CFOP 5102 identifica a venda de mercadoria adquirida ou recebida de terceiros dentro do próprio estado. É o código clássico da revenda: usado por distribuidores, atacadistas e varejistas que compram o produto pronto e o vendem sem nenhuma transformação.
O código que mais se confunde com ele é o 5.101, que registra a venda de produção do próprio estabelecimento. Uma indústria, por exemplo, usa o 5.101 para o que fabricou e o 5.102 para o componente que comprou de terceiros apenas para revender. O que separa os dois é estritamente a origem da mercadoria, e não o tipo de cliente (ao contrário do que algumas fontes na internet divulgam erroneamente).
Por envolver regras próprias de aplicação, sua validação é indispensável para empresas que fabricam e revendem sob o mesmo CNPJ.
O que é CFOP 6102?
O CFOP 6102 identifica a mesma natureza de operação do 5.102, a venda de mercadoria adquirida ou recebida de terceiros, quando o destinatário está em outro estado. A descrição oficial é idêntica; muda apenas o alcance territorial. A diferença entre CFOP 5102 e 6102 parece trivial e é a que mais gera retrabalho, porque a troca de um dígito muda o regime de apuração.
| Critério | CFOP 5102 | CFOP 6102 |
| Destino | Mesmo estado do emitente | Outro estado |
| Alíquota de ICMS | Interna, definida pelo estado | Interestadual, conforme origem e destino |
| Possibilidade de DIFAL | Não se aplica | Aplicável em venda a consumidor final |
| Impacto na apuração | Débito na apuração interna | Débito interestadual, com controle por UF |
Qual CFOP usar em uma devolução?
Em uma devolução, o CFOP é o espelho da operação original, com o sentido invertido. Não existe um CFOP de devolução único: existe uma família de códigos terminados em 2xx, e o correto depende de qual operação está sendo desfeita e de quem emite o documento.
| Operação original | Quem emite a devolução | Mesmo estado | Outro estado |
| Venda de mercadoria de terceiros (5.102 / 6.102) | Cliente devolve; fornecedor escritura a entrada | 1.202 | 2.202 |
| Venda de produção própria (5.101 / 6.101) | Cliente devolve; fornecedor escritura a entrada | 1.201 | 2.201 |
| Compra para revenda (1.102 / 2.102) | Empresa devolve ao fornecedor | 5.202 | 6.202 |
| Compra para industrialização (1.101 / 2.101) | Empresa devolve ao fornecedor | 5.201 | 6.201 |
As operações de devolução exigem o espelhamento do código original da venda ou da compra, invertendo a direção da mercadoria. Quando um cliente devolve uma mercadoria comprada dentro do estado com tributação padrão, a empresa utiliza códigos específicos como o grupo 1202 para entrada de devolução de venda estadual.
O uso do CFOP de devolução adequado garante o estorno correto de créditos e débitos tributários. O setor fiscal deve sempre vincular a nota fiscal de devolução ao documento fiscal original para manter a rastreabilidade exigida pelos órgãos fiscalizadores.
Qual a relação entre CFOP e ICMS?
A relação entre CFOP e ICMS é de classificação, não de cálculo: o CFOP diz em qual conta da apuração aquele valor entra, mas quem determina a tributação é o conjunto formado pelo produto, pelo regime do emitente, pelo perfil do destinatário e pela legislação estadual. Associar um código a uma alíquota é um atalho que quebra na primeira exceção.
Quando um item sujeito a substituição tributária de ICMS sai com o código de venda normal, o valor cai na conta errada e a empresa fecha o período com um débito indevido, sobre imposto que o substituto já reteve antes.
O peso disso na rotina não é pequeno. Na Sondagem Especial sobre custo regulatório da CNI, com dados de 2023, o custo regulatório da indústria chegou a R$ 243,7 bilhões por ano, o equivalente a 4,1% da receita líquida do setor, e a rotina fiscal para pagamento de tributos ficou entre as duas maiores fontes desse custo, citada por 49% dos empresários.
| Erro | O que acontece na operação | Como corrigir |
| 5.102 no lugar de 6.102 | Alíquota interna em venda interestadual, DIFAL não calculado | Cancelamento no prazo estadual ou nota complementar, com retificação da EFD |
| 5.102 no lugar de 5.405 | Débito de ICMS em item já tributado por ST | Estorno via nota de ajuste e retificação da apuração |
| Uso de 5.949 como coringa | Valores em conta genérica, divergência no cruzamento | Reclassificação no cadastro e retificação dos períodos afetados |
| CFOP de revenda em item de uso e consumo | Crédito de ICMS apropriado indevidamente | Estorno do crédito e retificação da escrituração |
Qual a diferença entre CFOP, NCM, CST e CSOSN?
CFOP, NCM, CST e CSOSN convivem no mesmo item da nota fiscal e respondem a perguntas diferentes: o CFOP descreve a operação, a NCM descreve o produto, o CST descreve a situação tributária no regime normal e o CSOSN cumpre esse papel no Simples Nacional.
| Código | O que identifica | Dígitos | Exemplo |
| CFOP | A natureza da operação | 4 | 5.102, venda de mercadoria de terceiros no estado |
| NCM | A classificação do produto | 8 | 8708.30.90, partes de freio para veículos |
| CST | Origem e tributação no regime normal | 3 | 000, nacional, tributada integralmente |
| CSOSN | Origem e tratamento no Simples Nacional | 4 | 0102, nacional, tributada sem permissão de crédito |
Como a automação fiscal ajuda a reduzir erros de CFOP?
A automação fiscal reduz erros de CFOP ao tirar a decisão do momento da digitação e colocá-la no cadastro: em vez de o operador escolher o código ao faturar, o sistema deriva o CFOP do produto, do tipo de operação, da UF do destinatário e do regime das partes.
A seleção manual de códigos fiscais em catálogos extensos aumenta a incidência de falhas humanas no faturamento. Por isso, a adoção de um ERP robusto padroniza os cadastros de produtos e vincula previamente os códigos corretos a cada tipo de transação comercial.
A automação fiscal vale também para a conferência: em vez de auditar o que já foi transmitido, o sistema critica a combinação de CFOP, CST e NCM enquanto o documento ainda está aberto e pode ser ajustado sem custo.
A Sankhya trata a classificação fiscal como parte da operação, não como etapa separada no fim do mês. Com o Sankhya Tax, a inteligência tributária nativa do ERP Sankhya, regras e códigos fiscais ficam amarrados ao mesmo cadastro que o comercial e o estoque usam.
A Orto Dente, do setor de produtos odontológicos, mostra o tamanho desse ganho no recebimento de mercadoria. Depois de adotar o ERP Sankhya, a empresa reduziu o tempo de entrada de notas de 50 para 10 minutos, com classificação e conferência no mesmo ambiente em que o estoque é movimentado.
O ganho tende a pesar mais nos próximos ciclos: a Reforma Tributária redesenha a lógica de classificação e exige que distribuidores e indústrias mantenham cadastro, documento fiscal e apuração conversando entre si.


 /
Blog
/
Categorias
/
Fiscal e Contábil
/
CFOP: o que é, como funciona e como consultar o código correto


