Última atualização: julho de 2026
A gestão fiscal em operações comerciais interestaduais exige atenção constante das equipes de contabilidade e finanças das empresas. As diferenças entre as alíquotas estaduais do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) frequentemente geram dúvidas operacionais.
O DIFAL, ou Diferencial de Alíquota do ICMS, é um mecanismo tributário criado para equilibrar a arrecadação do imposto entre o estado de origem e o estado de destino da mercadoria. Quando uma empresa vende para consumidor final em outra unidade da federação, o imposto DIFAL garante que o estado que recebe a mercadoria fique com a parte do ICMS que lhe cabe.
A conta da complexidade é conhecida: segundo a pesquisa Tax do Amanhã, da Deloitte, empresas brasileiras gastam entre 7 mil e 44 mil horas por ano com gestão fiscal, conforme o porte. Boa parte desse tempo se perde em regras estaduais que mudam sem aviso e em cálculos que não perdoam erros.
Entender como funciona o DIFAL é fundamental para garantir a conformidade tributária e proteger a margem financeira dos negócios. Este guia apresenta as regras de incidência, os responsáveis pelo recolhimento, as fórmulas de cálculo e as práticas recomendadas para automatizar essa rotina fiscal.
Principais destaques
- O DIFAL é o diferencial entre a alíquota interna do estado de destino e a alíquota interestadual, cobrado em vendas a consumidor final localizado em outra unidade da federação.
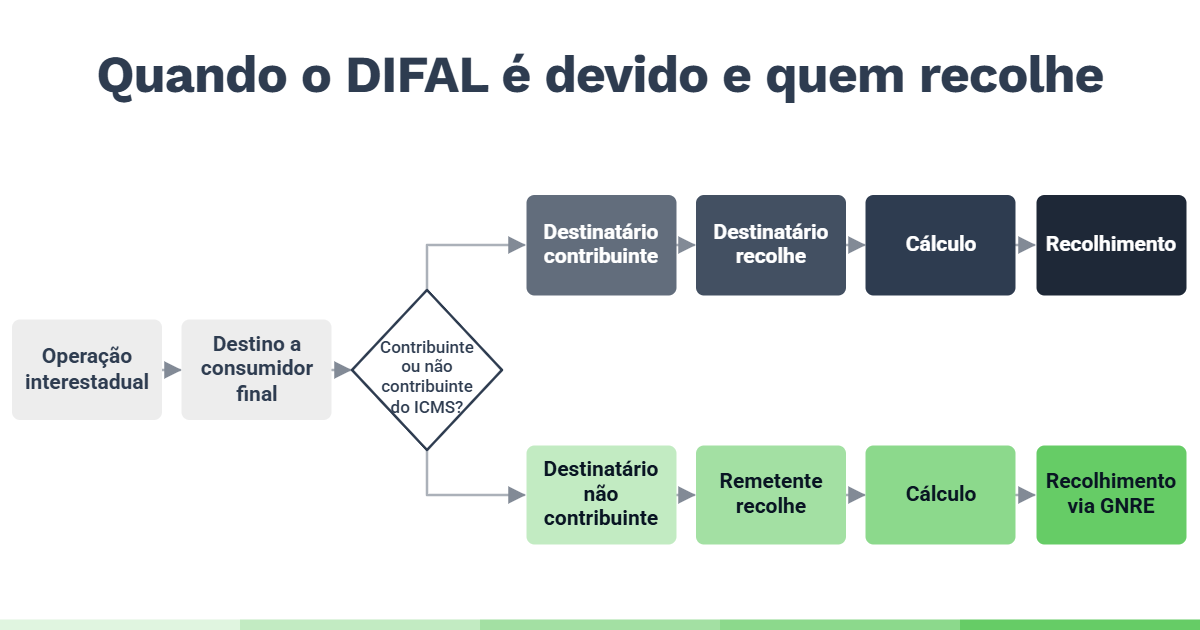
- O responsável pelo recolhimento muda conforme o destinatário: em venda a contribuinte do ICMS, quem recolhe é o destinatário; em venda a não contribuinte, quem recolhe é o remetente.
- Com o Sankhya Tax, a solução de inteligência tributária nativa da Sankhya, o cálculo do diferencial de alíquota deixa de depender de planilha e passa a rodar direto na emissão da nota.
O que é DIFAL?
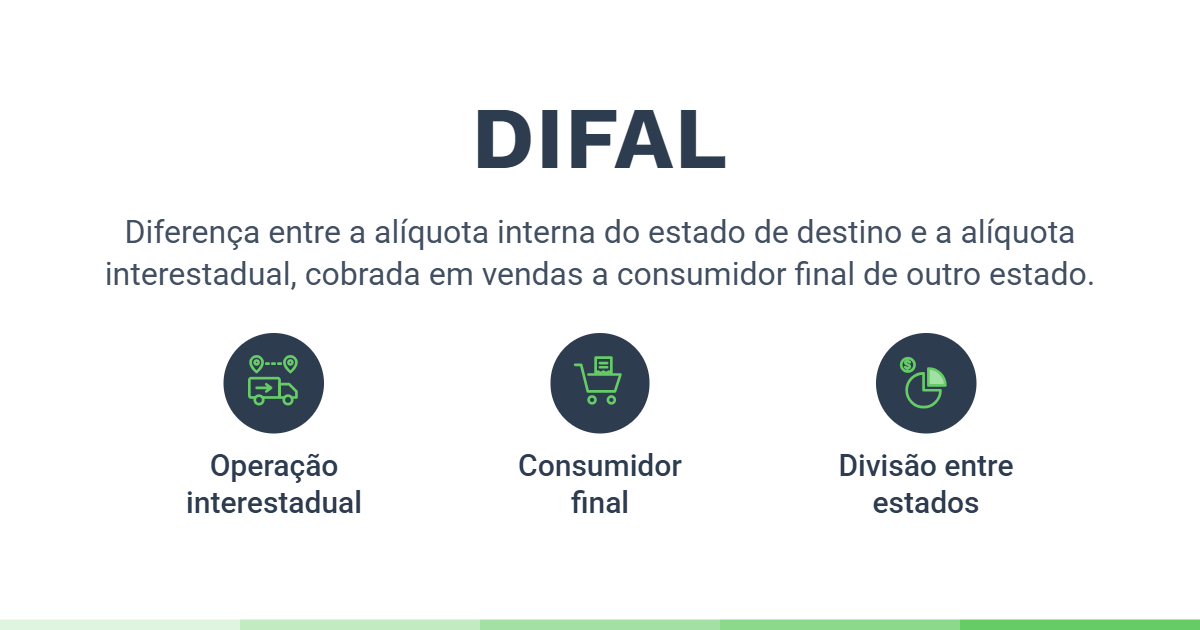
O DIFAL, ou Diferencial de Alíquota do ICMS, é o valor cobrado para cobrir a diferença entre a alíquota interna do estado de destino e a alíquota interestadual. Ele incide quando uma empresa vende mercadoria ou presta serviço a consumidor final localizado em outro estado, e assegura ao destino a parcela do ICMS que ficaria só com a origem.
Na prática, o ICMS DIFAL divide a arrecadação entre dois estados numa mesma operação. A origem recebe o imposto calculado pela alíquota interestadual, e o destino recebe a diferença até chegar à sua alíquota interna. Sem esse mecanismo, todo o ICMS de uma venda interestadual ficaria no estado do vendedor.
Por que o DIFAL foi criado?
O DIFAL foi criado para corrigir distorções na arrecadação do ICMS e combater a guerra fiscal entre os estados. Anteriormente, a totalidade do imposto recolhido em vendas para consumidores finais não contribuintes ficava retida no estado de origem da mercadoria. Isso prejudicava os estados compradores, que não recebiam receita tributária sobre os produtos consumidos em seus territórios.
A promulgação da Emenda Constitucional nº 87/2015 alterou esse cenário ao estabelecer a partilha do ICMS interestadual. Posteriormente, a Lei Complementar nº 190/2022 regulamentou nacionalmente a cobrança, confirmando que o imposto pertence ao estado onde ocorre o consumo final do bem ou serviço. O mecanismo equilibra as receitas estaduais e garante maior justiça fiscal no comércio nacional.
Quando o DIFAL é devido?
O DIFAL é devido quando há uma operação interestadual destinada ao consumidor final e existe diferença entre a alíquota interna do estado de destino e a alíquota interestadual aplicável. O ponto de partida é sempre verificar se a mercadoria vai para consumidor final em outro estado.
A alíquota interestadual muda conforme a origem, o destino e a natureza do produto:
- 12% na regra geral entre a maioria dos estados.
- 7% para operações que saem do Sul e do Sudeste (exceto Espírito Santo) rumo ao Norte, Nordeste, Centro-Oeste e Espírito Santo.
- 4% para produtos importados ou com conteúdo de importação relevante.
Cada estado define a própria alíquota interna, que o time fiscal precisa confirmar no portal oficial da respectiva Secretaria da Fazenda antes de fechar o cálculo.
Venda para consumidor final contribuinte do ICMS
Na venda para consumidor final contribuinte do ICMS, o DIFAL é devido e o responsável pelo recolhimento é o próprio destinatário. O comprador apura o diferencial na entrada da mercadoria e recolhe o valor ao seu próprio estado, dentro da sistemática normal de apuração do ICMS. O vendedor destaca o ICMS pela alíquota interestadual e não assume o recolhimento do diferencial.
Venda para consumidor final não contribuinte do ICMS
Na venda para consumidor final não contribuinte do ICMS, o DIFAL também é devido, mas quem recolhe é o remetente, ou seja, a empresa que vende. O vendedor calcula o diferencial e recolhe o valor ao estado de destino, geralmente por operação, antes mesmo da saída da mercadoria.
Operações em que o DIFAL não se aplica
O diferencial não incide quando a venda é para revenda por contribuinte do ICMS. Nesse caso, a operação segue a tributação normal e o imposto entra nas etapas seguintes da cadeia.
As principais situações em que o DIFAL não se aplica são:
- Vendas interestaduais para contribuinte que vai revender a mercadoria, sem destino a consumo final.
- Operações internas, dentro do mesmo estado, onde não há duas alíquotas a comparar.
- Operações já submetidas à substituição tributária, quando o ICMS de toda a cadeia foi antecipado por outro mecanismo.
- Operações amparadas por isenção ou não incidência específicas previstas na legislação estadual.
Quem paga o DIFAL?
Em vendas para o consumidor final contribuinte do ICMS, o destinatário é quem recolhe o diferencial ao seu estado. Em vendas para o consumidor final não contribuinte, o remetente é quem recolhe o valor ao estado de destino.
A tabela abaixo resume a diferença entre os dois cenários, que é o ponto que mais gera dúvida em quem paga o DIFAL:
| Critério | Destinatário contribuinte | Destinatário não contribuinte |
| Exemplo típico | Indústria que compra ativo de outro estado | Pessoa física comprando em e-commerce |
| Destino da mercadoria | Uso, consumo ou ativo imobilizado | Consumo final |
| Quem recolhe o DIFAL | O destinatário | O remetente (vendedor) |
| Momento do recolhimento | Na apuração normal do ICMS | Em geral por operação, antes da saída |
| Base legal principal | LC nº 87/1996 e EC nº 87/2015 | EC nº 87/2015 e LC nº 190/2022 |
Essa divisão de responsabilidade é a espinha da correta parametrização fiscal. Classificar o destinatário de forma equivocada troca o responsável pelo recolhimento e gera inconsistência na nota e na apuração.
Como calcular o DIFAL?
O cálculo DIFAL requer a identificação correta das alíquotas estaduais envolvidas e a definição do método de apuração determinado pelo estado de destino. Existem duas formas de cálculo no Brasil: o cálculo simples e o cálculo com base dupla, conhecido como DIFAL por dentro.
Quais informações são necessárias para o cálculo?
Para chegar ao valor do diferencial de alíquota sem erro, o time fiscal precisa ter em mãos, para cada operação:
- O valor da operação, base sobre a qual o imposto incide.
- A alíquota interestadual aplicável, conforme origem, destino e natureza do produto.
- A alíquota interna do estado de destino, consultada no portal oficial da Secretaria da Fazenda.
- A existência ou não do Fundo de Combate à Pobreza (FCP) para o produto no estado de destino.
- A metodologia de cálculo é exigida pelo destino, já que muitos estados adotam a base “por dentro”.
Fórmula básica do DIFAL
A fórmula básica do diferencial de alíquota aplica-se subtraindo a alíquota interestadual da alíquota interna do estado de destino sobre o valor da operação. A estrutura direta da equação é expressa da seguinte maneira:
DIFAL = Base de cálculo × (Alíquota interna do destino − Alíquota interestadual)
Exemplo de cálculo do DIFAL
Veja um exemplo simplificado de cálculo do DIFAL, pela base, para uma venda de São Paulo a consumidor final não contribuinte em Minas Gerais. Os percentuais servem apenas para ilustrar a mecânica e não substituem a consulta às alíquotas vigentes.
- Valor da operação: R$ 1.000,00
- Alíquota interestadual (SP para MG): 12%
- Alíquota interna do destino (exemplo): 18%
- ICMS interestadual, que fica com a origem: 12% × R$ 1.000,00 = R$ 120,00
- DIFAL devido ao destino: (18% − 12%) × R$ 1.000,00 = R$ 60,00
- FCP, se aplicável ao produto (exemplo de 2%): 2% × R$ 1.000,00 = R$ 20,00, recolhido à parte
Nesse exemplo simplificado, o estado de destino recebe R$ 60,00 de DIFAL, mais R$ 20,00 de FCP quando o produto estiver sujeito ao fundo. Se Minas Gerais exigir a base “por dentro”, o valor do diferencial sobe acima dos R$ 60,00, porque o ICMS interno passa a integrar a própria base.
Para uma operação com origem em SP, por exemplo, a regra e a alíquota interna do destino devem ser verificadas no portal da Secretaria da Fazenda estadual antes da emissão.
Como recolher o DIFAL?
O recolhimento do tributo é efetuado por meio da emissão de guias estaduais específicas para arrecadação. A GNRE DIFAL (Guia Nacional de Recolhimento de Tributos Estaduais) é o documento padrão utilizado para repassar os valores devidos aos estados de destino nas operações interestaduais.
Empresas que realizam vendas frequentes para determinado estado podem solicitar uma Inscrição Estadual de Substituto Tributário nessa unidade federativa. Essa medida permite consolidar os débitos do mês e realizar um único pagamento mensal, dispensando a emissão de guias individuais a cada nota fiscal emitida.
A emissão da DIFAL na nota fiscal exige o correto preenchimento do grupo de informações do ICMS no destino no arquivo XML. Os valores calculados devem constar no documento fiscal e corresponder exatamente às guias pagas anexadas ao transporte das mercadorias.
Qual é a diferença entre DIFAL e ICMS-ST?
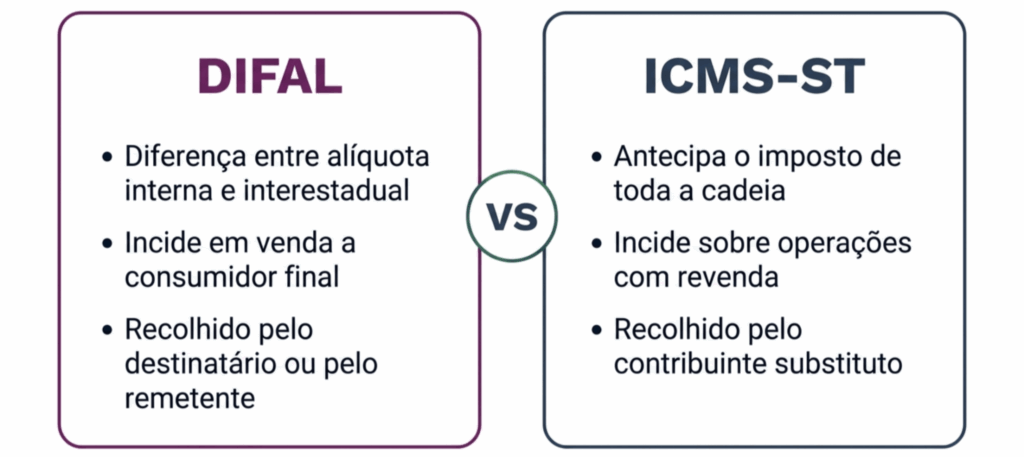
A diferença entre DIFAL e ICMS-ST está no que cada um cobra e em que momento. O DIFAL cobre a diferença entre a alíquota interna do destino e a interestadual em vendas ao consumidor final. O ICMS-ST antecipa o imposto de toda a cadeia de comercialização, recolhido por um contribuinte substituto no início da cadeia.
Confundir os dois mecanismos leva a recolher imposto em duplicidade ou a deixar de recolher o que é devido. São tributações diferentes, com base de cálculo, responsável e finalidade próprios.
Para aprofundar na apuração das alíquotas que alimentam o DIFAL, a tabela ICMS reúne as alíquotas internas e interestaduais organizadas por origem e destino, um apoio direto na parametrização.
Quais são os erros mais comuns relacionados ao DIFAL?
Os erros que mais aparecem na rotina fiscal são:
- Aplicar alíquota interna desatualizada do estado de destino, gerando recolhimento a menor ou a maior.
- Classificar de forma incorreta o destinatário como contribuinte ou não contribuinte, o que troca o responsável pelo recolhimento.
- Esquecer o FCP ou somá-lo ao valor principal do DIFAL em vez de recolhê-lo em separado.
- Usar a base simples onde o estado exige a base recomposta.
- Confundir DIFAL com ICMS-ST e recolher imposto em duplicidade.
- Preencher o DIFAL na nota fiscal em campos incorretos, o que gera rejeição da NF-e.
Essas falhas operacionais causam a retenção de caminhões em postos fiscais de fronteira, geram multas moratórias e exigem retrabalho da equipe de contabilidade para a emissão de guias complementares.
Como automatizar o cálculo e reduzir erros no DIFAL?
Automatizar o cálculo do DIFAL significa tirar o diferencial da planilha e integrá-lo à emissão da nota, com as alíquotas e regras atualizadas na origem. Quando o cálculo depende de consulta manual e de digitação, o erro é questão de tempo, e a correção só acontece depois que a inconsistência já foi transmitida ao fisco.
A tecnologia conecta o cadastro de produtos aos parâmetros fiscais vigentes, assegurando a correta aplicação do DIFAL no e-commerce e no faturamento B2B. A geração automática da GNRE integrada à emissão da NF-e otimiza o tempo da equipe e evita atrasos na expedição das mercadorias.
Com a utilização de um ERP moderno, as organizações centralizam a apuração dos tributos estaduais e eliminam divergências entre os livros fiscais e as guias de recolhimento pagas.
A automação também sustenta a consistência entre a nota e as obrigações acessórias. Como o mesmo dado alimenta a emissão, a apuração e a escrituração, cai o risco de divergência no SPED Fiscal, que é onde pequenos erros de DIFAL costumam se transformar em grandes dores no fechamento.
O DIFAL muda com a Reforma Tributária?
Sim, o DIFAL muda com a Reforma Tributária, e a mudança é estrutural. O ICMS será substituído pelo IBS. Com o fim do ICMS ao término da transição, o diferencial de alíquota deixa de existir na forma atual, junto com figuras como a substituição tributária e o Fundo de Combate à Pobreza.
Durante o período de transição, que se estende até a implantação completa do novo sistema tributário, as regras atuais do diferencial de alíquota do ICMS continuam vigentes para todas as operações interestaduais. Acompanhar as atualizações legislativas garante a conformidade das operações.
Entenda no vídeo a seguir como os impostos passam a ser apurados e recolhidos na nova estrutura.
Websérie 3º episódio | Reforma Tributária: Como funciona a nova apuração de tributos
A adoção do princípio do destino no IBS eliminará no futuro a necessidade de calcular os diferenciais entre alíquotas estaduais distintas. No entanto, o acompanhamento das regras transitórias é fundamental para manter a conformidade fiscal das empresas nos próximos anos.
Difal no ERP Sankhya
O DIFAL no ERP Sankhya funciona de forma totalmente integrada e automatizada, desde que os cadastros estejam corretamente configurados. A chave é garantir que todos os pontos de configuração estejam alinhados para que o sistema reconheça a operação e aplique o cálculo adequado.
A inteligência tributária vem do Sankhya Tax, a solução de inteligência tributária nativa da plataforma. Em vez de tratar o cálculo como uma etapa isolada, o Sankhya Tax conecta o DIFAL à emissão de documentos, ao estoque, ao faturamento, ao financeiro e à contabilidade, o que fecha as brechas por onde a inconsistência normalmente entra.
- Aplica a alíquota interna vigente do estado de destino, reduzindo o risco de recolhimento incorreto.
- Identifica a condição do destinatário e ajusta o responsável pelo recolhimento na operação.
- Trata o FCP em separado do valor principal do DIFAL, do jeito que a apuração exige.
- Mantém a consistência entre a nota, a apuração e a escrituração, diminuindo divergência no fechamento.
- Monitora mudanças de regras estaduais e as aplica de forma automática nas emissões seguintes.
A automação tributária do ERP Sankhya garante a conformidade com as exigências dos 27 estados brasileiros e reduz o risco de penalidades fiscais. A solução integra o módulo fiscal ao departamento financeiro e de expedição, liberando os processos operacionais com agilidade e total segurança jurídica.


