Custeio ABC (Activity-Based Costing) é o método que distribui os custos indiretos com base nas atividades realizadas para produzir um item, prestar um serviço ou atender um cliente. O método atribui primeiro os recursos às atividades e depois leva o custo de cada atividade aos produtos ou serviços, conforme o quanto cada um deles consome.
Quem fecha o custo de uma indústria conhece bem os números da linha: matéria-prima requisitada, horas apontadas, refugo por ordem de produção. O que costuma escapar é a outra metade da conta. Setup, programação, movimentação interna, inspeção de qualidade e atendimento ao cliente entram no fechamento como um bloco único de custo indireto.
Um levantamento da Deloitte mostrou que 82% das empresas ficaram abaixo das próprias metas de redução de custos em 2024, contra 72% no ano anterior, e a consultoria aponta a falta de visibilidade granular sobre o gasto indireto como um dos motivos recorrentes.
Neste guia, você irá entender o que é o custeio baseado em atividades, quais conceitos sustentam o método, como calcular a taxa de cada direcionador e como usar o resultado na precificação e na análise de rentabilidade.
Principais destaques
- Custeio ABC e Curva ABC são coisas diferentes: o primeiro é um método de apuração de custos, o segundo é uma classificação de itens de estoque por relevância de valor ou giro.
- O custeio ABC ganha valor onde os custos indiretos pesam e o mix é heterogêneo, e perde sentido em empresas de produto único ou com custo indireto pequeno diante do custo direto.
- O ERP Sankhya registra apontamentos de produção, horas de máquina, requisições, ordens de produção e centros de resultado no mesmo ambiente, o que fornece os volumes de direcionador que o modelo de custeio precisa a cada fechamento.
O que é custeio ABC?
O custeio ABC é um método gerencial desenvolvido para melhorar a precisão na alocação de custos indiretos em empresas com operações complexas. Ele examina as atividades executadas em cada setor para identificar onde os recursos financeiros são realmente consumidos.
O que significa Activity-Based Costing?
Activity-Based Costing significa custeio baseado em atividades. O nome descreve o mecanismo: a atividade é a unidade intermediária entre o gasto e o produto. Em materiais de contabilidade de custos, o mesmo método também aparece como custeio por ABC, custo ABC ou metodologia ABC, sem diferença de conteúdo entre as formas.
Para que serve o custeio ABC?
O custeio ABC serve para revelar o custo real de cada produto, serviço, cliente ou canal quando os custos indiretos são relevantes e os itens consomem a estrutura de formas diferentes. Com ele, a empresa deixa de trabalhar com uma média e passa a enxergar onde a estrutura foi de fato usada.
Quais conceitos são importantes para entender o método ABC?
O método ABC se apoia em quatro conceitos encadeados. Entender a ordem entre eles resolve boa parte das dúvidas de implantação, porque cada um define o que entra no cálculo do seguinte.
Recursos
Recursos são os gastos que a empresa consome em um período e que precisam ser apropriados: salários e encargos da supervisão, energia elétrica, depreciação de máquinas, aluguel do galpão, manutenção, softwares e materiais indiretos. Eles formam a base inicial da pirâmide de custos do negócio.
Atividades
Atividades são as tarefas repetitivas que consomem recursos e sustentam a produção ou o atendimento: preparar máquina, programar a produção, movimentar materiais, inspecionar qualidade, emitir nota fiscal, atender pedido e faturar. Cada atividade vira um acumulador de custo dentro do modelo.
Objetos de custo
Objetos de custo são os destinos finais da apropriação, aquilo que a empresa quer custear. O mais comum é o custo por produto, mas o mesmo modelo entrega custo por serviço, custo por cliente, custo por canal, custo por processo, custo por projeto e custo por ordem de produção.
Direcionadores de custos
Direcionadores de custos são as medidas que explicam por que um custo aconteceu e em que proporção cada destino o provocou. O método usa dois tipos, em momentos diferentes da cadeia, e confundi-los é uma das causas mais comuns de resultado distorcido.
| Tipo | O que faz | Exemplos |
| Direcionadores de recursos | Levam o gasto do razão para a atividade | Área ocupada, horas da equipe, potência instalada, número de pontos de rede |
| Direcionador de atividade | Leva o custo da atividade para o objeto de custo | Número de setups, ordens emitidas, inspeções, viagens, pedidos, horas de máquina |
Como funciona o custeio ABC?
O funcionamento do método baseia-se na premissa de que produtos não consomem custos diretamente, mas sim as atividades necessárias para sua fabricação. A execução prática segue uma sequência lógica de etapas operacionais.
- Identificar os recursos: levantar as rubricas de custo indireto do período e o valor de cada uma.
- Mapear as atividades: descrever o que cada área faz de forma repetitiva e que consome esses recursos.
- Atribuir os recursos às atividades: usar direcionadores de recursos como área, horas dedicadas ou potência instalada.
- Definir os direcionadores de atividade: escolher a medida que explica o consumo de cada atividade pelos objetos.
- Calcular o custo de cada atividade: somar o que foi atribuído a ela no período.
- Medir o consumo por produto ou serviço: apurar quantas unidades do direcionador cada objeto consumiu.
- Apropriar o custo aos objetos de custo: multiplicar a taxa da atividade pelo consumo de cada objeto.
- Analisar custos e rentabilidade: somar direto e indireto, comparar com o preço praticado e ler a margem.
Qual é a fórmula do custeio ABC?
A fórmula do custeio ABC tem três etapas de cálculo, sempre na mesma ordem: a taxa do direcionador, o custo apropriado ao objeto e o custo total. Todas usam apenas soma, divisão e multiplicação.
Taxa do direcionador
Taxa da atividade = custo total da atividade ÷ volume total do direcionador
O custo total da atividade é a soma dos recursos atribuídos a ela no período. O volume total do direcionador é a quantidade de unidades do direcionador registradas no mesmo período, somando todos os objetos. O resultado é o preço unitário daquela atividade: quanto custa um setup, uma inspeção, uma ordem emitida.
Custo apropriado ao produto ou serviço
Custo da atividade apropriado = taxa da atividade × quantidade consumida do direcionador
A quantidade consumida é o número de unidades do direcionador que aquele objeto específico exigiu. Um produto que passou por 30 setups no mês carrega 30 vezes a taxa de setup. O cálculo se repete para cada atividade mapeada, e a soma forma o custo indireto do objeto.
Custo total do objeto
Custo total = custos diretos + custos das atividades consumidas
Os custos diretos entram sem rateio, porque a empresa consegue identificá-los item a item: matéria-prima requisitada, componentes e mão de obra apontada na ordem. Dividir o custo total pela quantidade produzida no período dá o custo unitário, que é o número usado na precificação e na análise de margem.
Exemplo prático de custeio ABC
Para ilustrar a aplicação, imagine uma fábrica que produz dois modelos de móveis: a mesa padrão e a mesa sob medida. O custo indireto total de montagem é de R$ 50.000, e o direcionador escolhido é o número de horas de configuração de máquina.
A mesa padrão demanda 100 horas de configuração, enquanto a mesa sob medida exige 400 horas, totalizando 500 horas de direcionador. A taxa da atividade resulta em R$ 100 por hora de configuração.
Multiplicando a taxa pelo consumo, a mesa padrão absorve R$ 10.000 de custos indiretos, enquanto a mesa sob medida absorve R$ 40.000. Adicionando os custos diretos de materiais e mão de obra, a empresa obtém o custo unitário real e a margem de contribuição correta para cada linha.
Qual é a diferença entre custeio ABC e custeio por absorção?
A diferença entre custeio ABC e custeio por absorção está no critério de apropriação do custo indireto: o ABC usa direcionadores ligados ao consumo de atividades, enquanto a absorção usa uma base única, como horas de mão de obra direta, horas de máquina ou volume produzido.
Qual é a diferença entre custeio ABC e custeio variável?
A diferença entre custeio ABC e custeio variável está no que cada método coloca no custo do produto. O custeio variável considera apenas os custos e despesas que variam com o volume e trata os fixos como despesa do período; o custeio ABC apropria também os gastos fixos indiretos, desde que exista uma atividade e um direcionador que expliquem o consumo.
O custeio variável entrega a margem de contribuição, indicador que orienta decisões de curto prazo, como aceitar um pedido adicional com a capacidade já paga. O custeio ABC mostra a estrutura de consumo por trás dos custos fixos e variáveis e ajuda em decisões estruturais, de portfólio e de processo.
Uma escolha não anula a outra: a decisão de curto prazo usa margem de contribuição, e a revisão anual de mix e de preços usa o custeio baseado em atividades.
Quais são as vantagens do custeio ABC?
O método oferece diversos benefícios operacionais e estratégicos para empresas que lidam com alta complexidade e múltiplos produtos. A transparência gerada transforma a gestão financeira.
- Maior transparência na distribuição de custos indiretos e gerais
- Identificação precisa de produtos que consomem mais recursos operacionais
- Apoio consistente para estratégias de formação do preço de venda
- Visibilidade sobre atividades que não agregam valor ao cliente
- Subsídios robustos para avaliações de rentabilidade por cliente e canal
Quais são as limitações do custeio ABC?
O método ABC tem limitações reais, e ignorá-las é a origem da maior parte dos projetos abandonados no meio do caminho.
- Implantação trabalhosa: o mapeamento de atividades exige entrevistas, observação de processo e validação com as áreas.
- Dependência de dados confiáveis: sem apontamento consistente de setups, horas e ordens, o modelo produz números precisos e errados.
- Necessidade de apontamento contínuo: os volumes de direcionador precisam ser coletados todo mês, não apenas na fase de projeto.
- Dificuldade na escolha dos direcionadores: direcionador sem relação causal com o consumo apenas troca uma distorção por outra.
- Manutenção periódica: mudanças de layout, de portfólio ou de tecnologia alteram o consumo e exigem revisão do modelo.
- Risco de detalhamento excessivo: modelos com centenas de atividades consomem muito esforço.
- Resistência das equipes: o método expõe áreas e produtos, o que costuma gerar disputa sobre o critério.
- Custo de implantação e de manutenção: horas de controladoria, consultoria e ajuste de sistema entram na conta do projeto.
O custeio ABC não entrega precisão absoluta. Ele entrega um custo com critério explícito, rastreável e discutível, o que já representa um salto em relação a um percentual herdado que ninguém na empresa sabe explicar.
Quando o custeio ABC é indicado?
O método do custeio ABC é altamente indicado para empresas que possuem uma estrutura fabril diversificada, margens apertadas e custos indiretos elevados em comparação com a mão de obra direta.
Ele se aplica perfeitamente a empresas com alta variedade de produtos, processos complexos, clientes com demandas personalizadas e necessidade urgente de clareza na formação de preços. Empresas com processos padronizados e custos indiretos irrelevantes obtêm pouco retorno prático com essa complexidade adicional.
O custeio ABC pode ser usado em empresas de serviços?
Sim, o custeio ABC pode ser usado em empresas de serviços, e em muitos casos ele se encaixa melhor ali do que na indústria. Em serviços, quase todo o custo é indireto em relação ao objeto final, o que torna a base única de rateio ainda menos informativa.
Alguns exemplos de aplicação por setor:
- Software e tecnologia: atividades de suporte, implantação, sustentação e customização apropriadas por chamado, por hora de projeto ou por cliente.
- Logística e transporte: separação, conferência, expedição, roteirização e devolução apropriadas por pedido, por entrega ou por rota.
- Serviços financeiros: abertura de conta, análise de crédito, cobrança e atendimento apropriados por operação ou por cliente.
- Saúde: recepção, triagem, exames e tempo de sala apropriados por procedimento ou por convênio.
- Educação: matrícula, secretaria, produção de material e suporte acadêmico apropriados por turma ou por curso.
O desenho muda pouco. O que muda é o direcionador, que passa de setup e hora de máquina para chamado atendido, proposta emitida, hora de especialista ou visita realizada.
Como implantar o custeio ABC na empresa?
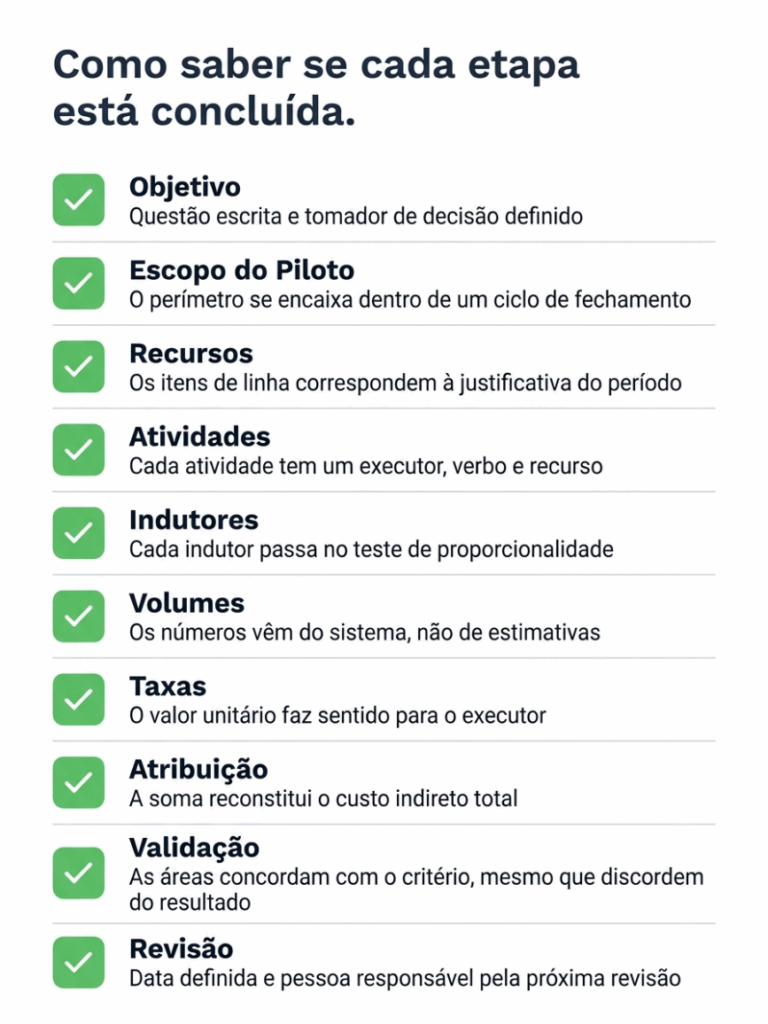
A implantação do custeio ABC segue dez etapas:
Defina o objetivo
Escreva a pergunta que o modelo precisa responder antes de mapear qualquer atividade. “Quais produtos destroem margem” leva a um desenho diferente de “quais clientes custam caro para atender”.
Escolha um escopo piloto
Comece por uma linha, uma família de produtos ou um centro de resultado. Um piloto que fecha em oito semanas gera credibilidade interna e revela os problemas de dados antes que eles se multipliquem.
Mapeie os recursos
Liste as rubricas de custo indireto do escopo, com valor mensal e origem contábil. Marque as que dependem de estimativa, porque elas serão as primeiras a serem questionadas na validação.
Identifique as atividades
Descreva as tarefas repetitivas que consomem esses recursos, com verbo no infinitivo e um responsável claro. Agrupe as atividades de baixo valor para não inflar o modelo.
Defina direcionadores causais
Para cada atividade, escolha a medida que explica por que o custo variou. O teste é direto: se o volume do direcionador dobrar, o custo daquela atividade tende a subir de forma proporcional?
Colete os volumes
Levante a quantidade de cada direcionador por objeto de custo no período. Essa é a etapa que mais depende de sistema, porque contar setups e inspeções à mão não se sustenta mês após mês.
Calcule as taxas
Divida o custo de cada atividade pelo volume total do seu direcionador. Compare a taxa com a percepção da operação: um valor por setup muito distante do esperado costuma indicar erro de atribuição.
Atribua os custos
Multiplique cada taxa pelo consumo de cada objeto e some ao custo direto. Confira se a soma das apropriações reconstitui exatamente o bloco de custo indireto original.
Valide com as áreas responsáveis
Leve os números para produção, qualidade, logística e comercial antes de publicar. Modelo validado por quem executa a atividade sobrevive à primeira discussão de preço; modelo construído só na controladoria, não.
Revise periodicamente
Defina uma frequência de revisão dos direcionadores, normalmente semestral ou anual, e uma revisão extraordinária a cada mudança relevante de processo ou de portfólio.
Como escolher os direcionadores de custos?
Três testes ajudam a decidir a escolha dos direcionadores de custos:
- Causalidade: existe uma explicação operacional para a relação, e não apenas coincidência de números no histórico.
- Disponibilidade: o volume pode ser extraído do sistema todo mês, sem contagem manual paralela.
- Compreensão: a operação entende o critério e consegue defendê-lo em uma reunião de preço.
Alguns pares de atividade e direcionador que costumam funcionar bem:
| Atividade | Direcionador | Objeto de custo típico |
| Preparar máquina | Número de setups | Produto ou ordem de produção |
| Programar produção | Número de ordens emitidas | Produto ou família |
| Movimentar material | Número de requisições ou palets movimentados | Produto ou centro de resultado |
| Inspecionar qualidade | Número de inspeções ou de ensaios | Produto ou lote |
| Atender pedido | Número de linhas de pedido | Cliente ou canal |
| Faturar e expedir | Número de notas emitidas | Cliente ou pedido |
Como usar o custeio ABC na precificação?
O custeio ABC entra na precificação como piso de custo. Ele informa quanto de estrutura cada item consome, e sobre esse valor a empresa aplica a margem desejada, o posicionamento e a leitura de mercado.
O uso mais direto é na revisão do preço mínimo item a item e na política de descontos. Ao conhecer o custo exato de cada atividade, o setor comercial evita fechar vendas com margens negativas e consegue negociar descontos sustentáveis com base em dados concretos.
O custo apurado pelo método reflete o volume do período: quando a fábrica opera com capacidade ociosa alta, o custo unitário sobe por diluição menor, e reajustar preço nesse momento pode reduzir ainda mais o volume. Cruzar o resultado com a formação do preço de venda e com o ponto de equilíbrio evita essa armadilha.
Quais decisões podem ser apoiadas pelo custeio ABC?
Na ponta comercial, o método ABC mostra quanto de estrutura cada item e cada cliente realmente consome:
- Corrigir o preço de itens que consomem mais estrutura do que o preço praticado.
- Revisar o mix, priorizando famílias que gastam menos estrutura por real faturado.
- Descontinuar produtos que só se sustentam pela distorção do rateio.
- Recompor a margem de clientes que exigem entrega fracionada, embalagem especial ou atendimento intensivo.
Na operação, o custo por atividade define a fila de prioridade:
- Redesenhar as atividades de maior custo acumulado e menor valor percebido pelo cliente.
- Definir a fila de automação pelo custo da atividade, não pela facilidade técnica.
- Atacar retrabalho e movimentação com valor em reais associado a cada ocorrência.
- Definir a política de lote mínimo a partir do custo real de cada setup.
E na estrutura, a metodologia ABC separa o que é produto do que é capacidade instalada:
- Terceirizar ou internalizar, comparando o custo interno da atividade com a cotação de mercado.
- Isolar o custo da capacidade ociosa, que deixa de ser diluído nos produtos e passa a aparecer como decisão de estrutura.
Quais são os erros mais comuns na implantação?
| Erro | O que acontece na operação | Como evitar |
| Confundir com Curva ABC | O projeto começa classificando estoque em vez de mapear atividades | Alinhar o conceito com todas as áreas na abertura |
| Direcionador sem relação causal | O modelo troca uma distorção por outra e perde credibilidade | Aplicar o teste de proporcionalidade em cada direcionador |
| Detalhamento excessivo | O modelo fica impossível de manter e é abandonado | Limitar o piloto a 15 ou 25 atividades relevantes |
| Dado de apontamento frágil | Setups e inspeções entram por estimativa e o custo perde base | Coletar volumes direto do sistema de produção |
| Modelo só na controladoria | As áreas rejeitam o resultado na primeira discussão de preço | Validar critério e números com quem executa a atividade |
| Ausência de revisão | Direcionadores envelhecem e o custo volta a distorcer | Definir frequência de revisão e responsável desde o início |
| Ignorar o custo de manutenção | O projeto entrega o piloto e não sustenta o segundo ciclo | Orçar horas de manutenção junto com as de implantação |
| Tratar o ABC como obrigação contábil | O time tenta substituir a apuração societária pelo modelo gerencial | Manter os dois em paralelo, com a mesma origem de dados |
Como um ERP ajuda no custeio ABC?
Um ERP sustenta o custeio ABC ao registrar, no mesmo ambiente, os dados que o modelo consome a cada fechamento: requisições de material, apontamentos de produção, horas de máquina, ordens de produção, notas emitidas, centros de resultado e lançamentos financeiros.
A Gióca, indústria catarinense em atividade desde 1948 na cidade de Videira, é um exemplo do efeito dessa centralização. Depois de integrar setores e consolidar a visualização de resultados no ERP Sankhya, a empresa reduziu os custos fixos de 19% para 14% do faturamento, além de registrar aumento nas vendas.


